Una comparación ejecutiva de tres modelos de adquisición y uso de vehículos, con énfasis en liquidez, costo total, riesgo, administración y continuidad operativa.
Por MASTER LEASE de Gustavo Molina
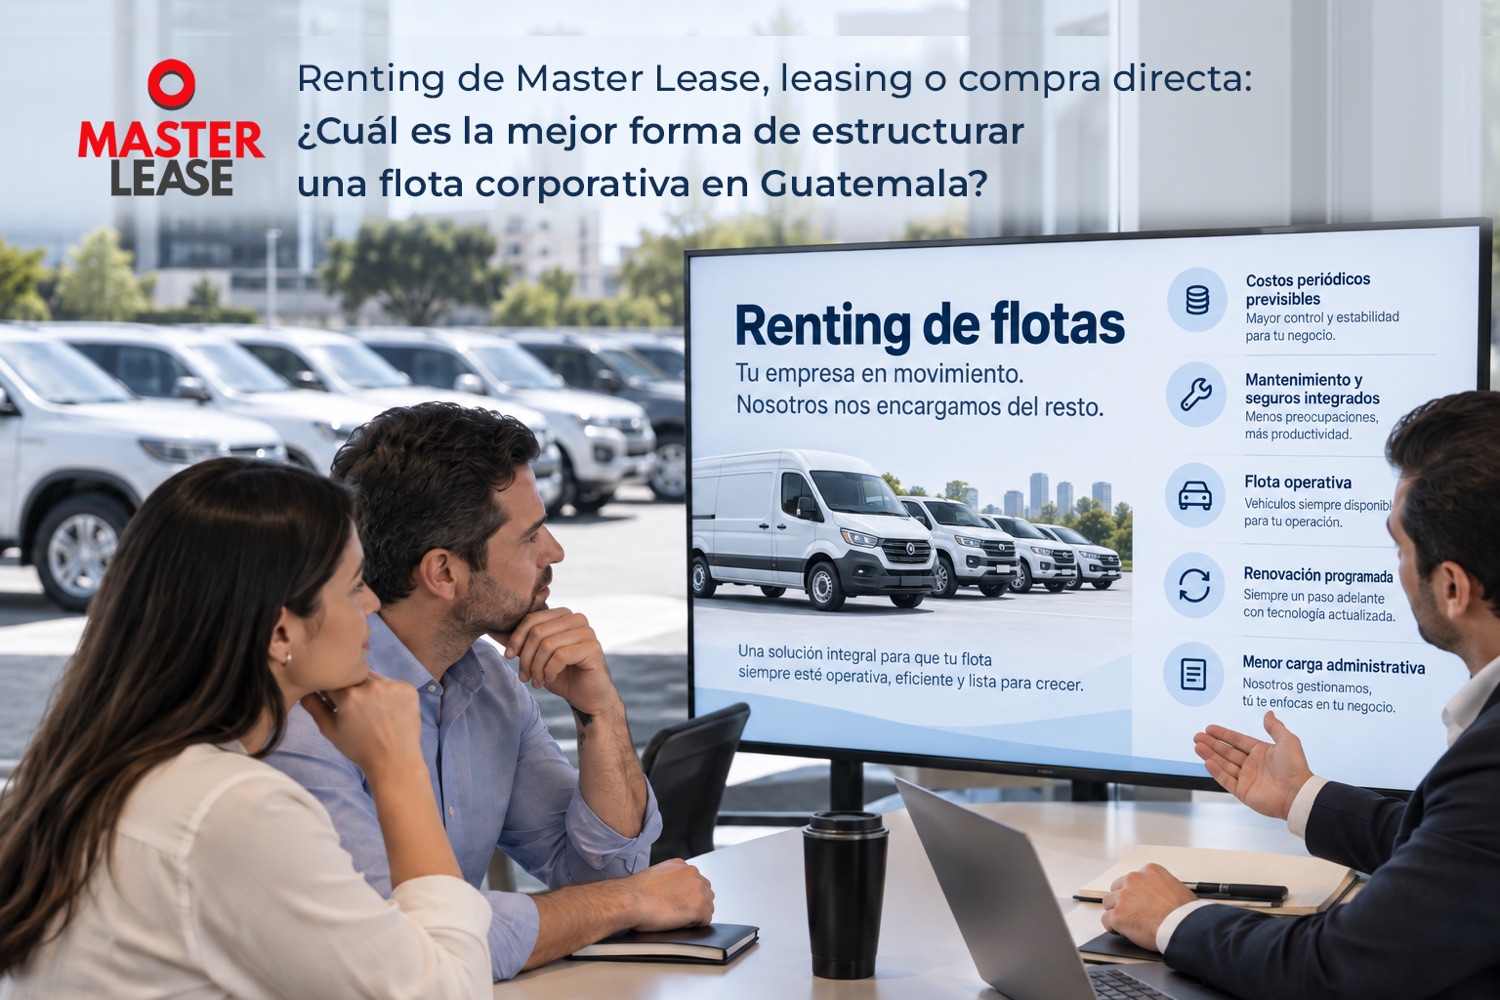
No existe una única alternativa correcta para todas las empresas. La compra directa suele favorecer a compañías que desean conservar los vehículos durante muchos años y tienen capacidad interna para administrar mantenimientos, seguros, depreciación y reventa. El leasing o arrendamiento financiero puede ser adecuado cuando la empresa busca financiar el uso y eventual adquisición del activo. El renting suele encajar mejor cuando la prioridad es disponer de una flota operativa, renovable y administrada como servicio, con costos periódicos más previsibles y menor carga de gestión interna, pero sobre todo es para empresas que quieren recuperar su enfoque en el giro de su negocio delegando la administración de sus flotas de vehículos.
La decisión más importante no es quién será propietario del vehículo, sino qué estructura permite a la empresa movilizar su operación con el mejor equilibrio entre capital, riesgo, disponibilidad y costo total.
La flota ya no debe analizarse solo como una compra de activos
Durante años, muchas empresas guatemaltecas abordaron la flota con una lógica simple: se cotizan vehículos, se negocia el precio y se compran las unidades. Esa visión es incompleta. Para una empresa moderna, la flota también involucra capital inmovilizado, mantenimientos, seguro, impuestos, depreciación, tiempo administrativo, riesgo de reventa, disponibilidad operativa y costo de oportunidad.
Por eso, comparar renting, leasing y compra directa exige pasar del precio de adquisición al costo total de movilidad. Una unidad aparentemente más barata puede terminar siendo más costosa si pasa demasiado tiempo fuera de servicio, consume muchas horas de administración o debe venderse en un mercado secundario desfavorable.
¿Qué es Renting de Master Lease para flotas de vehículos?
Renting de Master Lease es una solución integral, mediante la cual una empresa utiliza vehículos durante un plazo definido de tiempo a cambio de una renta mensual. Esta renta comprende varios beneficios como mantenimiento preventivo y correctivo, seguro, impuestos, monitoreo, asistencia 24/7, capacitación constante a usuarios para la administración de la flota de vehículos de empresas.
Desde una perspectiva empresarial, Renting de Master Lease para flotas de vehículos busca convertir una parte relevante de la movilidad corporativa en un servicio administrado. Su atractivo no radica únicamente en evitar una compra inicial, sino en transferir a una empresa especializada y conocedora como Master Lease parte de la complejidad operativa y del riesgo asociado al ciclo de vida del vehículo.
¿Qué es el leasing o arrendamiento financiero?
El leasing financiero es una estructura en la que una entidad cede el uso de un bien por un plazo y pagos determinados, normalmente con una lógica financiera, durante todo este período el dueño del vehículo es la compañía de leasing, la opción de compra aparece al final del contrato. En Guatemala, las operaciones de leasing cuentan con un marco legal específico bajo el Decreto 2-2021, Ley de Leasing.
Para el comprador corporativo, el leasing puede ser atractivo cuando desea financiar el uso del activo y conservar la posibilidad de adquirirlo al finalizar el contrato. A diferencia del renting, su lógica central suele estar más cerca del financiamiento del activo que de la externalización integral de su administración.
¿Qué implica comprar directamente una flota?
La compra directa significa que la empresa adquiere los vehículos con recursos propios o con financiamiento independiente y asume la propiedad, administración, mantenimientos, seguros, impuestos, depreciación y eventual reventa. Puede resultar conveniente para compañías con alta liquidez, horizontes de uso prolongados y procesos internos sólidos de gestión de flota, incluyendo un equipo designado dentro de la empresa exclusivamente para la administración de estas flotas.
Tabla ejecutiva: Renting de Master Lease vs. leasing vs. compra directa
Criterio
Renting de Master Lease
Leasing financiero
Compra directa
Desembolso inicial
NINGUNO
Depende de anticipo y estructura financiera
Alto si se paga con capital propio
Propiedad del vehículo
Master Lease
Compañía de leasing
Pertenece a la empresa
Mantenimiento
Están incluidos. Está integrado al servicio
No se incluyen. Son responsabilidad del usuario, según contrato
Responsabilidad de la empresa
Seguros e impuestos
Incluidos dentro de una sola renta mensual
Depende de la estructura contractual
Gestionados directamente por la empresa
Previsibilidad mensual
100% previsible
Media-alta
Variable por mantenimiento y contingencias
Carga administrativa
Incluida dentro de la renta mensual
Media
Alta, registra activo y depreciación
Riesgo de valor residual
Ningún riesgo para la empresa
Puede recaer parcialmente en el usuario
Totalmente de la empresa
Renovación de unidades
Al renovar el servicio de Renting
Ligada al plazo contractual y disponibilidad de capital
Depende de decisión y capacidad de reinversión
Flexibilidad de capital
Evita una compra inicial
Distribuye pagos en el período de tiempo
Inmoviliza capital o capacidad de deuda
Objetivo principal
Delegar en Master Lease para retomar enfoque estratégico
Financiar uso/adquisición del activo
Poseer y controlar el activo
Nota: la estructura exacta de cada contrato puede variar. Antes de tomar una decisión, la empresa debe revisar condiciones comerciales, fiscales, contables, de kilometraje, mantenimiento, seguros, terminación y opción de compra.
1. Liquidez y costo de oportunidad del capital
El primer criterio para un CFO no debería ser únicamente el precio de los vehículos, sino qué ocurre con el capital que se destina a ellos. Comprar una flota puede requerir una salida importante de efectivo. Ese dinero deja de estar disponible para inventario, tecnología, expansión, marketing, contratación, maquinaria o capital de trabajo.
El renting y el leasing distribuyen el desembolso en el tiempo, aunque responden a lógicas diferentes. En el Renting de Master Lease pagas por el uso, no por la propiedad, así que la flota no aparece como activo ni como pasivo y la renta es un gasto operativo predecible.
Esto tiene dos efectos que interesan a cualquier dirección financiera: El Renting mejora tus indicadores de endeudamiento y hace tu presupuesto anual mucho más fácil de planificar, moviendo la flota a una sola cifra mensual sin sorpresas.
2. Costo total de propiedad: el número que realmente importa
El precio de compra es solo una parte del costo de una flota. Una evaluación ejecutiva debe considerar el Total Cost of Ownership (TCO), que puede incluir:
- Precio o cuota financiera.
- Mantenimiento preventivo y correctivo.
- Llantas y consumibles, cuando corresponda.
- Seguros y deducibles.
- Impuestos y trámites.
- Administración interna.
- Tiempo fuera de servicio.
- Depreciación.
- Costo de capital.
- Valor de reventa y costos asociados a vender la unidad.
- Costo de Oportunidad: dónde está invertido el capital de la empresa? En un activo improductivo o en el giro del negocio de mi empresa
- Inflación: todo lo que la empresa gaste en sus vehículos, al año entrante habrá que sumarle el costo de la inflación que aproximadamente es del 2.5% anual. En Renting, la renta es fija durante todo el periodo de tiempo contratado, volviendo un gasto variable en un gasto fijo.
Una comparación seria debe normalizar estos costos por mes, por kilómetro o por unidad operativa. Solo así es posible comparar alternativas con criterios homogéneos.
3. El riesgo de valor residual
Cuando una empresa compra vehículos, también asume el riesgo de cuánto valdrán al momento de venderlos. Ese valor depende de antigüedad, kilometraje, estado, marca, demanda del mercado secundario y condiciones económicas.
Además de lo anterior y casi nunca es tenido en cuenta por las empresas que adquieren vehículos es el impuesto sobre la ganancia de capital cuando la empresa vende el vehículo.
Con el servicio de Renting de Master Lease nosotros asumimos este riesgo. El servicio de Renting está indicado para empresas que prefieren concentrarse en operar y no en comercializar activos usados y que no son parte del giro de su negocio, esa transferencia de riesgo puede tener un valor relevante.
4. Disponibilidad: el costo que rara vez aparece en la cotización
Una unidad detenida puede ser más cara que una reparación. En ventas puede significar visitas perdidas; en logística, entregas atrasadas; en construcción, supervisión interrumpida; en industria alimenticia, una ruta afectada. Por eso, el costo de indisponibilidad debe formar parte de la decisión.
El renting puede resultar atractivo para operaciones intensivas cuando el contrato incorpora mantenimiento planificado, soporte y mecanismos orientados a mantener la flota disponible. La cobertura exacta debe validarse en cada propuesta.
5. Carga administrativa
Una flota genera decenas de microprocesos, absorbiendo tiempo estratégico del equipo administrativo y contable de tu empresa, procesos como: talleres, citas, repuestos, seguros, renovaciones, impuestos, multas, documentación, siniestros, venta de usados y seguimiento de proveedores. Cuando estos procesos se multiplican por decenas o cientos de vehículos, se convierten en una función administrativa relevante.
La compra directa mantiene esa responsabilidad dentro de la empresa. El leasing puede aliviar la presión financiera, pero no necesariamente la operativa. El renting puede reducir ambas si incorpora una administración integral de la flota.
6. Contabilidad e impuestos: evitar simplificaciones
Un error frecuente es afirmar que el renting siempre queda fuera del balance o que cualquier cuota de arrendamiento tiene automáticamente el mismo tratamiento fiscal. Eso no debe asumirse. El tratamiento depende de la naturaleza del contrato, la normativa aplicable y las políticas contables de la empresa.
Bajo IFRS 16, los arrendatarios generalmente reconocen un activo por derecho de uso y un pasivo por arrendamiento para contratos que contienen un arrendamiento, salvo excepciones como determinados contratos de corto plazo o activos de bajo valor. Por ello, la sustancia del contrato es más importante que la etiqueta comercial.
En Guatemala, el Decreto 2-2021 regula las operaciones de leasing y establece su marco jurídico. La Superintendencia de Administración Tributaria también contempla procedimientos específicos relacionados con vehículos adquiridos mediante leasing con opción a compra. La recomendación para cualquier comprador corporativo es validar el tratamiento fiscal y contable con sus asesores antes de contratar.
7. ¿Cuándo suele tener más sentido para una empresa Renting de Master Lease de flotas de vehículos?
- Cuando la empresa necesita vehículos disponibles, delegando la administración.
- Cuando quiere evitar una inversión inicial importante en flota.
- Cuando busca mayor previsibilidad del costo mensual y con un solo proveedor especializado.
- Cuando mantenimiento, seguros y trámites consumen demasiado tiempo interno.
- Cuando desea renovar vehículos de manera programada.
- Cuando existe riesgo de obsolescencia o depreciación relevante.
- Cuando la flota soporta ventas, logística, supervisión, distribución o trabajo de campo.
La matriz de decisión que debería utilizar un comité de inversión
Antes de aprobar una estructura de flota, un comité debería responder al menos estas preguntas:
- ¿Cuánto capital requiere cada alternativa durante todo el ciclo?
- ¿Cuál es el costo total mensual por kilómetro?
- ¿Quién asume el mantenimiento y qué impacto tiene sobre la disponibilidad?
- ¿Quién absorbe el riesgo de depreciación y reventa?
- ¿Cuánto tiempo administrativo consume cada modelo?
- ¿Qué tan fácil es ampliar, reducir o renovar la flota?
- ¿Qué tratamiento contable y fiscal corresponde a la estructura específica?
- ¿Qué costo tiene para el negocio que una unidad quede fuera de servicio?
- ¿Estamos dispuestos como empresa a que nuestro personal ocupe tiempo, esfuerzo y recursos en la administración y mantenimiento de esta flota?
La pregunta correcta: ¿queremos vehículos o queremos movilidad?
Para muchas empresas, poseer vehículos no genera una ventaja competitiva. Lo que sí genera valor es que vendedores lleguen a clientes, que supervisores lleguen a proyectos, que productos lleguen a puntos de venta y que la operación continúe.
Cuando se observa la flota desde esa perspectiva, la decisión deja de ser puramente financiera y se vuelve estratégica. La compra, el leasing y el renting son tres herramientas diferentes. Renting de Master Lease para flotas de vehículos es una solución que viene a aliviar la carga de las empresas, proponiendo un esquema simple: durante un tiempo estipulado y sola renta mensual la administración de la flota, con el acompañamiento y seguimiento por un equipo de expertos y el respaldo de más de 50 años de Grupo Gustavo Molina.
Conclusión
La compra directa de un activo improductivo como lo es un vehículo, ofrece propiedad y control, pero exige capital, administración y asumir el riesgo residual. El leasing financiero permite distribuir el costo y acercarse a la propiedad del activo, pero mantiene una lógica predominantemente financiera, de igual forma asumiendo la administración y todo lo que ello involucra administrativa y financieramente. Renting de Master Lease cambia el enfoque: en lugar de comprar vehículos, la empresa contrata capacidad de movilidad y puede incorporar servicios que reducen la complejidad del ciclo de vida de la flota.
Para compradores corporativos guatemaltecos, la decisión debería basarse en TCO (Costo total de la propiedad), liquidez, disponibilidad, riesgo residual, flexibilidad y capacidad administrativa. Ese análisis suele ser mucho más revelador que comparar únicamente el precio de lista de un vehículo contra una cuota mensual.
REFLEXIÓN FINAL: Lo que voy comprar, mejora la capacidad de ingresos para mi empresa?
Si la respuesta es si, puede valer la pena.
Si la respuesta es no, lo más probable es que solo te endeude.
Preguntas frecuentes
¿Qué diferencia hay entre renting y leasing en Guatemala?
¿Es mejor rentar o comprar vehículos para una empresa?
¿Qué debe comparar una empresa antes de elegir?
¿El renting evita registrar activos y pasivos?
¿Qué empresas pueden beneficiarse del Renting de Master Lease?
Fuentes y referencias
- Congreso de la República de Guatemala. Decreto 2-2021, Ley de Leasing.
- Superintendencia de Administración Tributaria (SAT). Traspaso por Leasing (arrendamiento con opción a compra).
- IFRS Foundation. IFRS 16 Leases.
Nota editorial: Este artículo tiene fines informativos y de análisis empresarial. No constituye asesoría legal, fiscal o contable. Las condiciones de renting y leasing pueden variar entre proveedores y contratos.