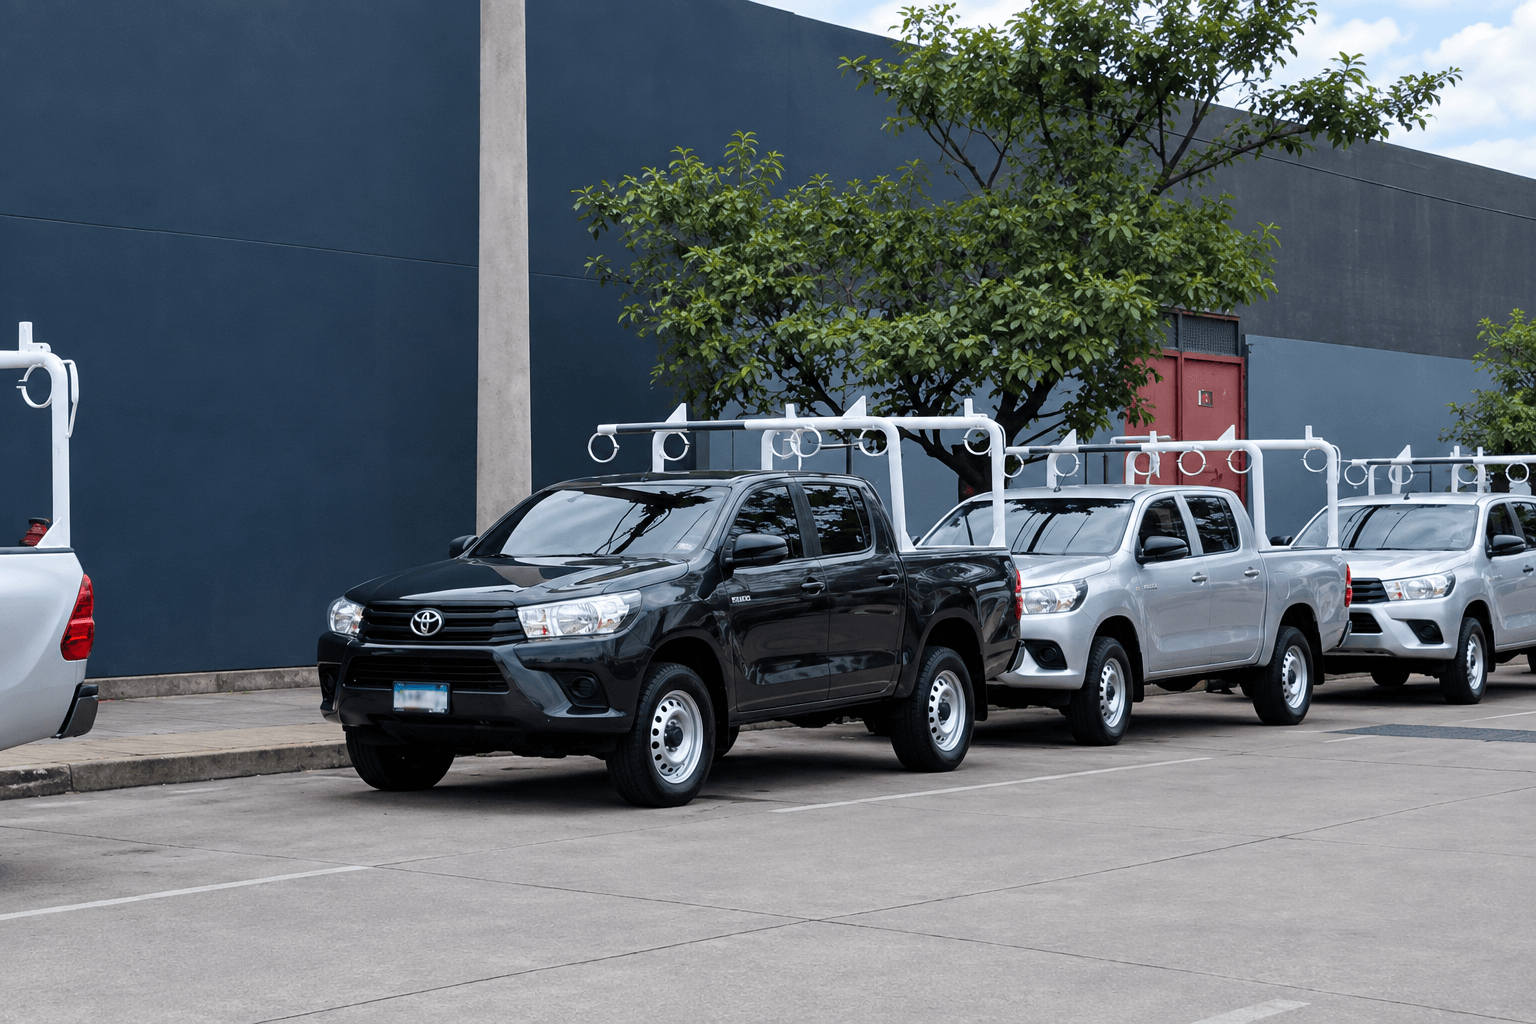
En la compra y en el leasing financiero el vehículo entra a tu balance y su valor cae con el tiempo. En el Renting pagas por el uso, no por la propiedad, así que la flota no aparece como activo ni como pasivo y la renta es un gasto operativo predecible.
Esto tiene dos efectos que interesan a cualquier dirección financiera: mejora tus indicadores de endeudamiento y hace tu presupuesto anual mucho más fácil de planificar, porque el costo de mover la flota es una sola cifra mensual sin sorpresas.
Las respuestas clave para evaluar si el renting encaja con la operación de tu empresa.
¿El Renting aparece como deuda en mi balance?
No. Al ser arrendamiento operativo, no registra activo ni pasivo y no incrementa tu deuda con bancos.
¿Cuándo me conviene comprar en lugar de rentar?
Cuando el vehículo es un activo estratégico de muy largo plazo y tu empresa tiene capacidad para gestionar mantenimiento, seguros y reventa internamente.
¿Renting o leasing financiero?
Si quieres quedarte con el activo al final, el leasing financiero encaja mejor. Si priorizas uso, servicios incluidos y cero riesgo de valor residual, el Renting es la vía.
¿Qué plazos maneja Master Lease?
Contratos desde 12 hasta 60 meses, ajustables al ciclo de tu operación.